Domain efzv.de kaufen?
Wir ziehen mit dem Projekt
efzv.de um.
Sind Sie am Kauf der Domain
efzv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efzv.de kaufen?
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Rückstellung
Top-Angebote
Produkte zum Begriff Rückstellung:
-
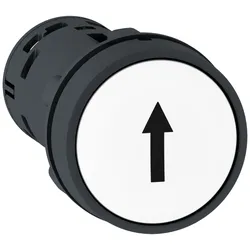
Schneider Electric Drucktaster, Rückstellung XB7NA15341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige95,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA21343Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarz/weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schlieper, Cornelia A.: Arbeitsblätter mit eingetragenen Lösungen Berufsausbildung HauswirtschaftArbeitsblätter mit eingetragenen Lösungen Berufsausbildung Hauswirtschaft , Lösungen zu "Arbeitsblätter Berufsausbildung Hauswirtschaft" (ISBN 978-3-582-88071-0). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Schlieper, Cornelia A., Auflage: 20006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Berufsschule; Hauswirtschaft; Lösung, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Hauswirtschaft / Lehrermaterial, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 293, Breite: 213, Höhe: 10, Gewicht: 402, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A6101273, Vorgänger EAN: 9783582048073, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 235956422,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
Wann darf eine Rückstellung gebildet werden?
Eine Rückstellung darf gebildet werden, wenn am Bilanzstichtag eine Verbindlichkeit besteht, die wahrscheinlich ist und sich der Betrag mit ausreichender Genauigkeit schätzen lässt. Dies kann beispielsweise der Fall sein bei noch nicht bezahlten Rechnungen, drohenden Gerichtsverfahren oder Garantieverpflichtungen. Die Rückstellung dient dazu, die zukünftige wirtschaftliche Belastung des Unternehmens korrekt in der Bilanz abzubilden. Es ist wichtig, dass Rückstellungen regelmäßig überprüft und angepasst werden, um eine realistische Darstellung der Verbindlichkeiten sicherzustellen. **
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA11341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA15341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige95,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA21343Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=schwarz/weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
Ähnliche Suchbegriffe für Rückstellung
-
Schlieper, Cornelia A.: Arbeitsblätter mit eingetragenen Lösungen Berufsausbildung HauswirtschaftArbeitsblätter mit eingetragenen Lösungen Berufsausbildung Hauswirtschaft , Lösungen zu "Arbeitsblätter Berufsausbildung Hauswirtschaft" (ISBN 978-3-582-88071-0). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Schlieper, Cornelia A., Auflage: 20006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Berufsschule; Hauswirtschaft; Lösung, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Hauswirtschaft / Lehrermaterial, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 293, Breite: 213, Höhe: 10, Gewicht: 402, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A6101273, Vorgänger EAN: 9783582048073, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 235956422,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Texas Instruments TPS3808G01DBVT PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-6Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ON Semiconductor MC34064P-5G PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung TO-92-3Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
-
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
-
Wann darf eine Rückstellung gebildet werden?
Eine Rückstellung darf gebildet werden, wenn am Bilanzstichtag eine Verbindlichkeit besteht, die wahrscheinlich ist und sich der Betrag mit ausreichender Genauigkeit schätzen lässt. Dies kann beispielsweise der Fall sein bei noch nicht bezahlten Rechnungen, drohenden Gerichtsverfahren oder Garantieverpflichtungen. Die Rückstellung dient dazu, die zukünftige wirtschaftliche Belastung des Unternehmens korrekt in der Bilanz abzubilden. Es ist wichtig, dass Rückstellungen regelmäßig überprüft und angepasst werden, um eine realistische Darstellung der Verbindlichkeiten sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.